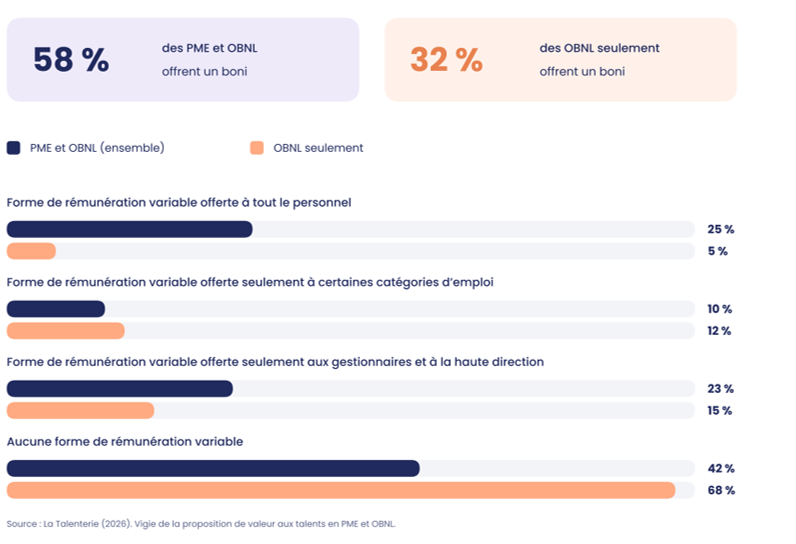
La rémunération variable à court terme (communément appelée « boni ») est largement répandue, y compris dans les plus petites organisations. Selon la Vigie de la proposition de valeur aux talents en PME et OBNL, la majorité des petites et moyennes organisations du Québec (58 %) offraient un programme de bonification à au moins une partie de leur personnel en 2026. Même dans le secteur des organismes à but non lucratif, près du tiers (32 %) proposent désormais une forme ou une autre de bonification.
D’ailleurs, au sein des organisations, les discussions entourant les bonis portent généralement sur leur mécanique, après avoir décidé d’en verser par souci de compétitivité :
- « Quels pourcentages cibler selon les catégories d’emploi? »
- « Quels critères retenir pour l’octroi? »
- « Comment gérer le versement? »
Pourtant, l’effet d’un boni dépend moins de sa mécanique que de quatre dimensions interreliées :
- l’angle stratégique : ce que l’organisation cherche à accomplir;
- l’angle financier : ce que le programme coûte réellement et le risque qu’il permet de gérer;
- l’angle de la conformité : ce que le cadre légal québécois implique;
- l’angle de la perception : la façon dont le personnel perçoit le programme.
L’angle stratégique
Un boni doit d’abord servir une intention claire : orienter les efforts, reconnaître la contribution, partager la réussite, retenir le personnel.
On veut récompenser la performance? Dans quel but? Si c’est pour mobiliser, la reconnaissance doit-elle être financière? Et le boni est-il le bon outil?
Le piège : récompenser ce qui se mesure, plutôt que ce qui compte
Un indicateur rémunéré n’est jamais neutre : il envoie un message sur ce que l’organisation valorise. En 1975, Steven Kerr décrivait déjà la « folie » de « récompenser A en espérant B » (Kerr, 1975).
Une entreprise qui valorise l’entraide, mais récompense surtout la performance individuelle, envoie ainsi des messages contradictoires susceptibles de susciter du cynisme.
L’angle financier
Sous cet angle, le boni semble à première vue une solution idéale : il permet d’améliorer la rémunération sans alourdir de façon permanente la masse salariale ni, généralement, le coût des avantages sociaux. Tout cela en préservant une certaine marge de manœuvre financière.
Ainsi, une jeune entreprise en phase de croissance rapide peut offrir une rémunération concurrentielle et attirer des talents clés en misant sur une part variable attrayante, sans accroître ses engagements financiers à long terme. De son côté, une entreprise dont la situation financière est plus fragile peut en principe limiter ses risques en se réservant la possibilité de réduire ou de suspendre les bonis.
Le piège : le boni qui devient un acquis
Avec le temps, le boni devient souvent un acquis. Il faut donc prévoir dès le départ ses paramètres financiers (p. ex. un seuil de déclenchement lié à la rentabilité) et gérer les attentes.
Et même avec des balises claires, la direction peut hésiter à suspendre les bonis, de peur de démotiver les équipes… souvent avec raison. Après tout, les employés peuvent avoir très bien performé sans que cela se traduise par de bons résultats financiers, en raison de facteurs hors de leur contrôle, comme la conjoncture économique.
Ainsi, certaines organisations finissent par gérer le boni comme un coût récurrent.
L’angle de la conformité
Au Québec, la Loi sur l’équité salariale encadre l’ensemble de la rémunération. Elle constitue un levier important pour assurer l’équité entre les catégories d’emplois à prédominance féminine et masculine et a contribué à réduire les écarts de rémunération entre les hommes et les femmes au Québec. Si elle est une innovation sociale dont notre province peut être fière, elle s’accompagne aussi de son lot de défis.
Ainsi, comment tirer le meilleur parti d’un boni sans créer d’écarts injustifiés? Les commissions, par exemple, très mobilisatrices pour la vente, doivent s’intégrer de façon cohérente à la structure.
Le piège : implanter un boni sans considérer les enjeux d’équité salariale
L’équité salariale vient rarement en tête lorsqu’on conçoit un boni. Pourtant, la rémunération au rendement, les primes et les commissions font partie de la rémunération lorsqu’elles ne sont pas accessibles de manière égale entre les catégories comparées.
Un programme pensé en silo peut ainsi créer des écarts qu’il faudra corriger plus tard.
L’angle de la perception
Bien conçue et bien perçue, la rémunération variable peut devenir un levier de reconnaissance, et même de motivation.
La façon de le concevoir et de le présenter compte beaucoup. Par exemple, un partage des bénéfices met l’accent sur la réussite collective, ce qui convient mieux à certaines cultures.
Les travaux sur la théorie de l’autodétermination, notamment ceux de Jacques Forest, rappellent que les récompenses financières peuvent soutenir la motivation ou encore être perçues comme une pression, voire un contrôle, selon leur conception et leur communication.
Le piège : négliger la façon dont le programme est compris et perçu
Même un programme bien conçu peut rater sa cible s’il est mal communiqué : plutôt que de mobiliser, il risque d’être mal compris et d’alimenter le cynisme.
L’enjeu peut aussi être une question d’adéquation : un programme qui cadre mal avec les profils des employés ou la culture organisationnelle peut être perçu comme une source de pression, même lorsque ce n’est pas l’intention.
Attention! La communication peut faire évoluer les perceptions, mais face à des ancrages trop forts, il vaut mieux adapter la stratégie.
Corriger le tir : transformer ou racheter le programme
Un programme qui n’a pas l’effet souhaité peut être transformé : revoir les indicateurs, passer d’un boni individuel à un partage des bénéfices, changer le vocabulaire, etc.
Il peut aussi être racheté afin de réinvestir les sommes ailleurs. Mais convertir 100 % du boni cible en salaire garantit une somme auparavant conditionnelle : un boni cible de 10 % sur un salaire de 60 000 $ (6 000 $), versé en moyenne à 70 %, représente plutôt 4 200 $.
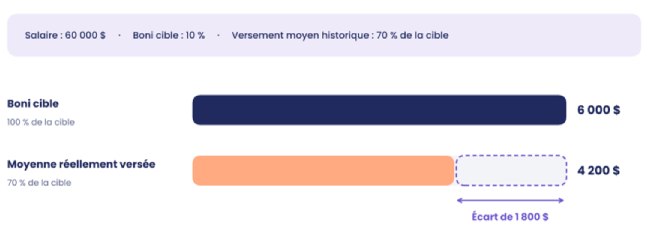
Le montant du rachat peut alors être établi à partir de l’historique des bonis versés ou d’un pourcentage du boni cible, afin de tenir compte du risque désormais assumé par l’organisation.
Une autre avenue consiste à réinvestir ces sommes dans des avantages sociaux valorisés par les employés. Mais attention : remplacer de l’argent comptant par d’autres formes de rémunération peut être délicat, particulièrement lorsque les employés ont déjà intégré ces montants à leur budget personnel.
Au fond, aucun mécanisme de rémunération, qu’il soit direct ou indirect, fixe ou variable, n’est bon ou mauvais en soi. Tout dépend des objectifs poursuivis, du contexte et de la capacité de payer de l’organisation, ainsi que de la façon dont il est communiqué et perçu par les employés.
L’essentiel n’est donc pas de reproduire les pratiques du marché ou de présumer de leurs effets, mais de choisir les mécanismes les plus susceptibles d’atteindre les objectifs poursuivis, de vérifier si nos hypothèses se confirment « sur le terrain »… et de corriger le tir au besoin.
Applications pratiques
Stratégie
- Préciser l’objectif avant de choisir le mécanisme.
- Vérifier que les résultats mesurés dépendent réellement des personnes visées.
- Comparer le boni à d’autres options : salaire de base, avantages sociaux, développement professionnel, achat d’actions, actions fantômes, boni à plus long terme, partage des profits, etc.
Finances
- Modéliser plusieurs scénarios financiers avant d’implanter, de racheter ou de modifier un programme.
- Estimer le coût réel du programme, y compris le financement, les charges sociales et les avantages sociaux.
Conformité et perception
- Vérifier que la direction, les gestionnaires et le personnel adhèrent à la même vision.
- Sonder la perception de l’équité (sondages, groupes de discussion) auprès d’une personne qui maîtrise à la fois la technique et la stratégie.
- Intégrer, dès la conception, les programmes variables dans l’analyse de l’équité salariale et dans la stratégie de rémunération globale.
Communications
- Soigner le vocabulaire : parler de partage des bénéfices plutôt que de « boni » peut changer la perception.
- Expliquer simplement ce qui est mesuré, pourquoi et comment le montant est calculé.
- Rappeler, à chaque versement, le caractère conditionnel du boni afin de limiter l’effet d’acquis.
- Préparer les messages pour les années sans versement ou en cas de rachat, et outiller les gestionnaires.
Pour aller plus loin
Housel, M. (2020). The psychology of money: Timeless lessons on wealth, greed, and happiness. Harriman House.
Kahneman, D. (2011). Thinking, fast and slow. Farrar, Straus and Giroux.
Pink, D. H. (2009). Drive : The surprising truth about what motivates us. Riverhead Books.
Références
Forest, J., Crevier-Braud, L. et Gagné, M. (2009). Mieux comprendre la motivation au travail. Effectif, 12(3), 23-27. https://carrefourrh.org/ressources/revue-rh/archives/mieux-comprendre-la-motivation-au-travail
Gagné, M. et Forest, J. (2020). Financial incentives to promote optimal work motivation: Mission impossible? The Journal of Total Rewards, 30(4), 36-47. https://selfdeterminationtheory.org/wp-content/uploads/2021/02/2020_GagneForest_FinancialIncentives.pdf
Kerr, S. (1975). On the folly of rewarding A, while hoping for B. Academy of Management Journal, 18(4), 769-783. https://doi.org/10.2307/255378

Avis - Ce contenu relève de la responsabilité de son auteur et ne reflète pas nécessairement la position officielle de l’Ordre des conseillers en ressources humaines agréés.